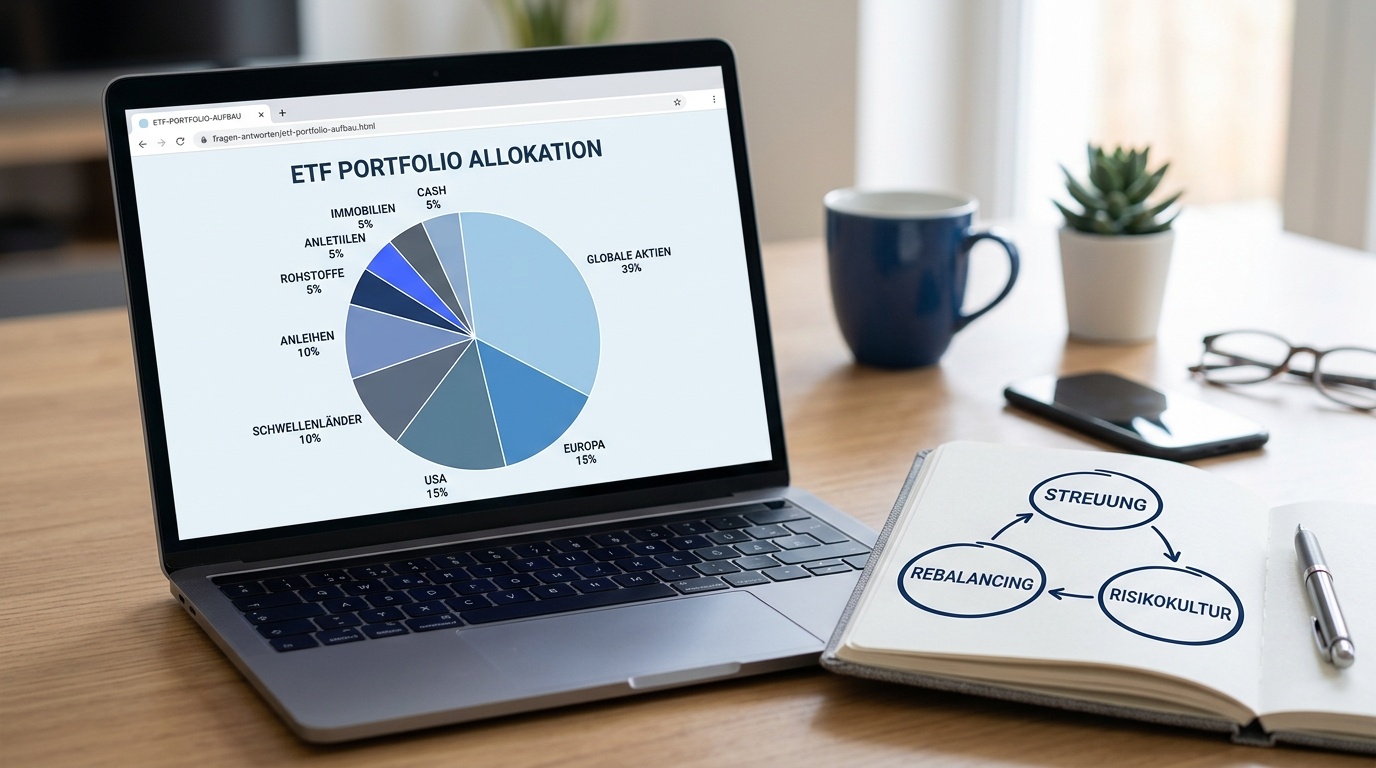
Ein ETF Portfolio aufzubauen ist weniger eine Frage der richtigen Produkte als der richtigen Struktur. Dieser Beitrag erklärt, was einen Fonds zum ETF macht, warum Streuung ein zentraler Baustein ist und welche Fragen Sie sich vor dem Aufbau stellen sollten.
FRAGE Was ist ein ETF und warum redet jeder davon?
Ein ETF (Exchange Traded Fund) ist ein Investmentfonds, der an der Börse gehandelt wird und einen Index, eine Branche oder einen Rohstoff möglichst eins zu eins nachbildet. Statt eine Einzelaktie zu kaufen, erwerben Sie mit einem ETF ein ganzes Wertpapierkorbs. Das senkt das Klumpenrisiko und erleichtert breite Streuung mit einem einzigen Papier.
Antwort: Drei Bausteine eines nachvollziehbaren Aufbaus
Wer ein ETF Portfolio aufbauen möchte, sollte drei Eckpfeiler verstanden haben. Sie bilden das Gerüst, an dem sich alle weiteren Entscheidungen orientieren.
- Streuung: Breite Verteilung über Regionen, Branchen und Werte statt Konzentration auf einen einzigen Markt.
- Rebalancing: Gelegentliches Zurückführen der Gewichte, wenn sich Positionen unterschiedlich entwickeln.
- Risikokultur: Klare Vorstellung darüber, wie viel Schwankung Sie persönlich ertragen können und wollen.
Tiefere Erklärung: Arten von ETF
Physisch oder synthetisch
Physische ETF halten die Wertpapiere des Index direkt, synthetische bilden ihn über Tauschgeschäfte (Swaps) ab. Beide Wege sind reguliert, haben aber unterschiedliche Risikoprofile. Physische ETF sind für Einsteiger meist leichter nachzuvollziehen, weil sie nachvollziehbar im Fonds liegen.
Thesaurierend oder ausschüttend
Thesaurierende ETF reinvestieren Erträge automatisch, ausschüttende ETF zahlen sie auf das Verrechnungskonto. Wer langfristig vermehren möchte, bevorzugt oft die thesaurierende Variante, weil der Zinseszinseffekt ohne eigenen Eingriff wirkt. Wer planbar laufend Erträge entnehmen möchte, wählt eher ausschüttend.
Breite Indizes als Startpunkt
Weltweit angelegte Indizes bilden Tausende Unternehmen ab und reduzieren das Länderrisiko. Ein DAX ETF konzentriert sich auf große deutsche Unternehmen und ist daher stärker von der heimischen Wirtschaft abhängig. Beide Varianten haben ihre Berechtigung, sie beantworten nur unterschiedliche Fragen.
Streuung ist keine Versicherung gegen Verluste. Sie ist jedoch die konsequenteste Methode, das Klumpenrisiko einzelner Werte zu mindern.
Wann das relevant ist
Das Thema ist relevant, sobald Sie mittelfristig Vermögen aufbauen oder breiter streuen möchten, als es Einzelaktien zulassen. Ein ETF-basiertes Vorgehen eignet sich insbesondere für Anleger, die nicht jeden Wert einzeln recherchieren wollen.
- Beim ersten Vermögensaufbau: Breite Basis statt Einzeltitel-Wetten.
- Bei der Altersvorsorge: Langfristiger Horizont, klare Kostenstruktur.
- Bei Sparplänen: Regelmäßige Beiträge in ein vorher definiertes Gerüst.
Schritte zu einem klaren Aufbau
Ein nachvollziehbarer Aufbau folgt wenigen, aber klaren Schritten. Die Reihenfolge ist bewusst gewählt – sie verhindert, dass Sie sich in Produktfragen verheddern, bevor das Gerüst steht.
- Horizont und Ziel klären: Wofür wird gespart, bis wann, mit welcher Schwankungstoleranz?
- Risikoprofil ehrlich einschätzen: Nicht die ideale Rendite, sondern die ertragbare Schwankung als Maßstab.
- Basis-ETF wählen: Breit gestreuter weltweiter Index als Fundament.
- Optional ergänzen: Themen, Regionen oder Stilfaktoren als Beimischung, nicht als Kern.
- Sparplan aufsetzen: Regelmäßigkeit vor Timing.
- Gelegentlich revidieren: Rebalancing, wenn Gewichte deutlich abweichen.
Grenzen von ETF
Auch ETF sind keine Allzwecklösung. Sie unterliegen Marktrisiken, können an Wert verlieren und bilden teils spezifische Konstruktionsmerkmale ab – etwa Auswahlregeln, Währungen oder Sektorgewichte. Synthetische ETF bergen darüber hinaus Tauschpartnerrisiken. Eine Lektüre der Basisinformationsblätter (KID) vor dem Kauf ist ratsam.
Grenzen dieses Beitrags
Dieser Beitrag beschreibt Prinzipien, keine konkrete Anlageempfehlung. Steuerliche Aspekte, persönliche Lebenssituation und Anlagehorizont können zu anderen Entscheidungen führen als den hier skizzierten. Eine individuelle Beratung durch eine zugelassene Person bleibt unersetzlich, wenn es um größere Beträge oder komplexe Lebenslagen geht.